


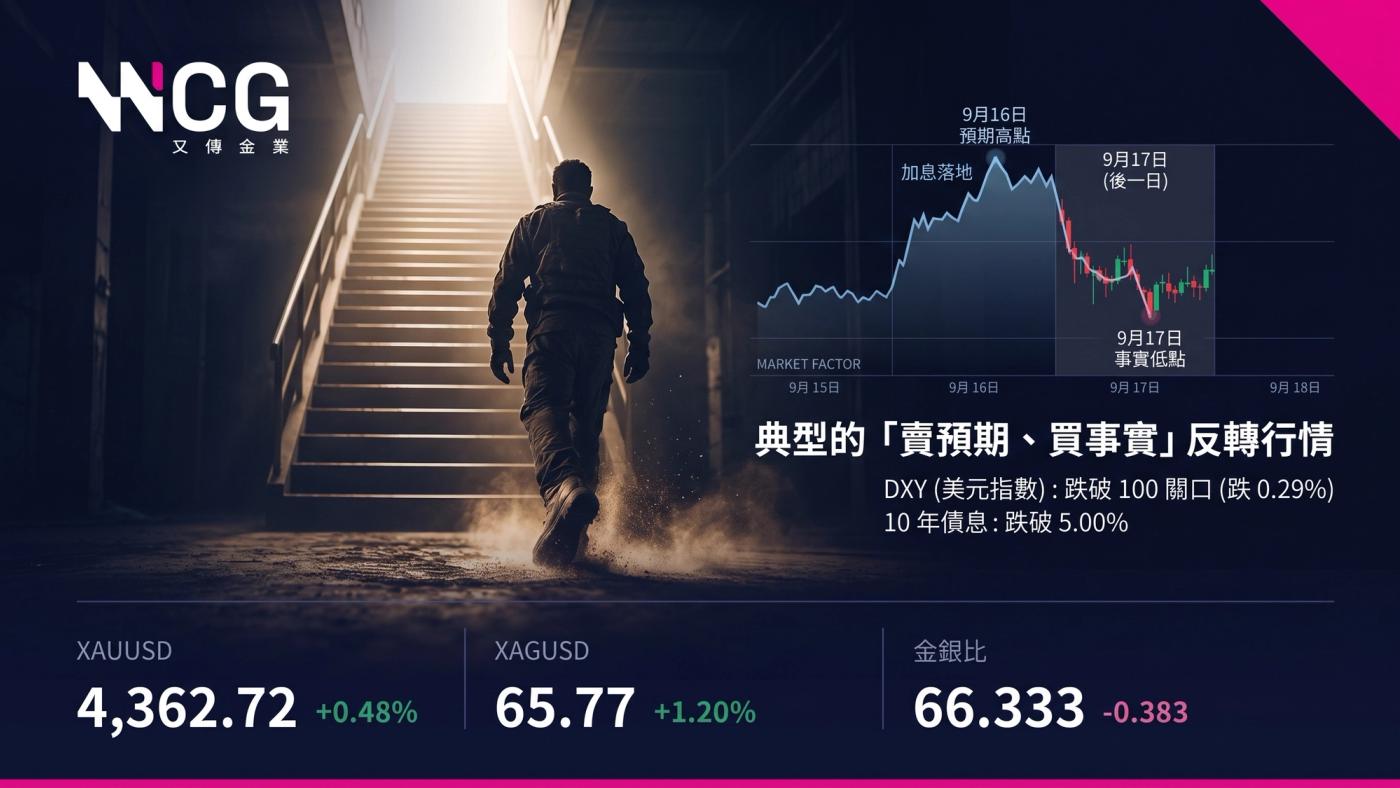
加息落地買事實 白銀強勢補漲

發佈時間:18-09-2026
金銀比日本央行
18-09-2026
開頭摘要
三大核心重點:
- 價格表現與關鍵收復:黃金(XAUUSD)收報 4,346.32 美元(+1.73%),重新站上日線 MA100(4,304.77 美元)與本月 VWAP(4,361.53 美元),否決了週三的長上影線陰影;白銀(XAGUSD)收報 65.147 美元(+3.41%),大漲跑贏黃金 1.97 倍。
- 金銀比劇烈收窄:金銀比單日回落 0.383 點至 66.333,其 3 個月百分位由 41.27% 驟降至 7.94%,接近 3 個月低位 65.589。然而,金銀雙雙呈現「升市縮量」(黃金成交減 22.7%、白銀減 33.1%),顯示反彈主因來自沽壓消失而非新資金激增。
- 數據與價格背離:美初領失業金人數降至 19.6 萬(7月以來最低),勞動市場強勁本應利空貴金屬,但因美元失守 100 關口(99.95)及美債收益率降至 4.95%,促成貴金屬同創新高。
今日操作焦點:
黃金關注本月與上週 VWAP 判決帶(4,361.53 - 4,372.19 美元);白銀面臨日線 MA100/MA20/前高構成的極窄阻力帶(65.89 - 65.99 美元)。此外需密切注意日本央行利率決議(共識加息至 1.25%)及美聯儲 Bowman 講話帶來的市場波幅。


最後總結
- 市場驅動與性質定位: 美聯儲加息落地後,政策不確定性風險溢價被移除,貴金屬短線技術結構成功修復。但鑑於兩日反彈均伴隨大幅縮量,且 20 日 OBV 中週期資金流尚未確認翻正(白銀 20 日 OBV 更惡化至 -661,289),當前上漲更傾向於空頭平倉與槓桿資金驅動的「買事實」反彈,而非中長期趨勢性新資金入場,持續力仍需驗證。
- 品種分化與金銀比策略: 白銀展現出 1.967 倍的超額 Beta 彈性,推動金銀比快速壓縮至 7.9% 百分位。雖然白銀實物端擁有連續六年供應缺口(2026年預計缺口 4,630 萬盎司)及高上海溢價(+12.84%)支撐長期底線,但短線超額彈性多源於流動性不足而非趨勢強度。交易上白銀名義倉位應適度縮小(建議取最保守的黃金 60.9%),若金銀比收市重上 MA20(67.238),則需暫停比值收窄論述。
- 今日交易執行與風險控制:
- 關鍵價位判定:黃金上望突破 4,372.19 美元以挑戰 4,380.61 / 4,395.65 美元阻力,下方反彈失效帶位於 4,304.77 - 4,309.21 美元;白銀若突破 65.99 美元極窄天花則上望 66.43 / 66.58 美元,下方失效帶位於 64.07 - 64.57 美元。
- 風險管理紀律:因白銀今日判決帶極窄(僅 0.098 美元,佔日均波幅 3.9%),止蝕絕對不可貼帶設置,須放在下一層結構之外(金止蝕建議在 0.20 倍 ATR 以上,銀在 0.25 倍 ATR 以上)。
- 事件風險應對:今日焦點轉向日本央行利率決議(11:00)及美聯儲 Bowman 講話(21:30)。建議將日內倉位一分為二,上午觀察日本央行對美元/日元的外溢影響,晚間數據前重新評估,嚴格實施分批建倉與倉位控管。
